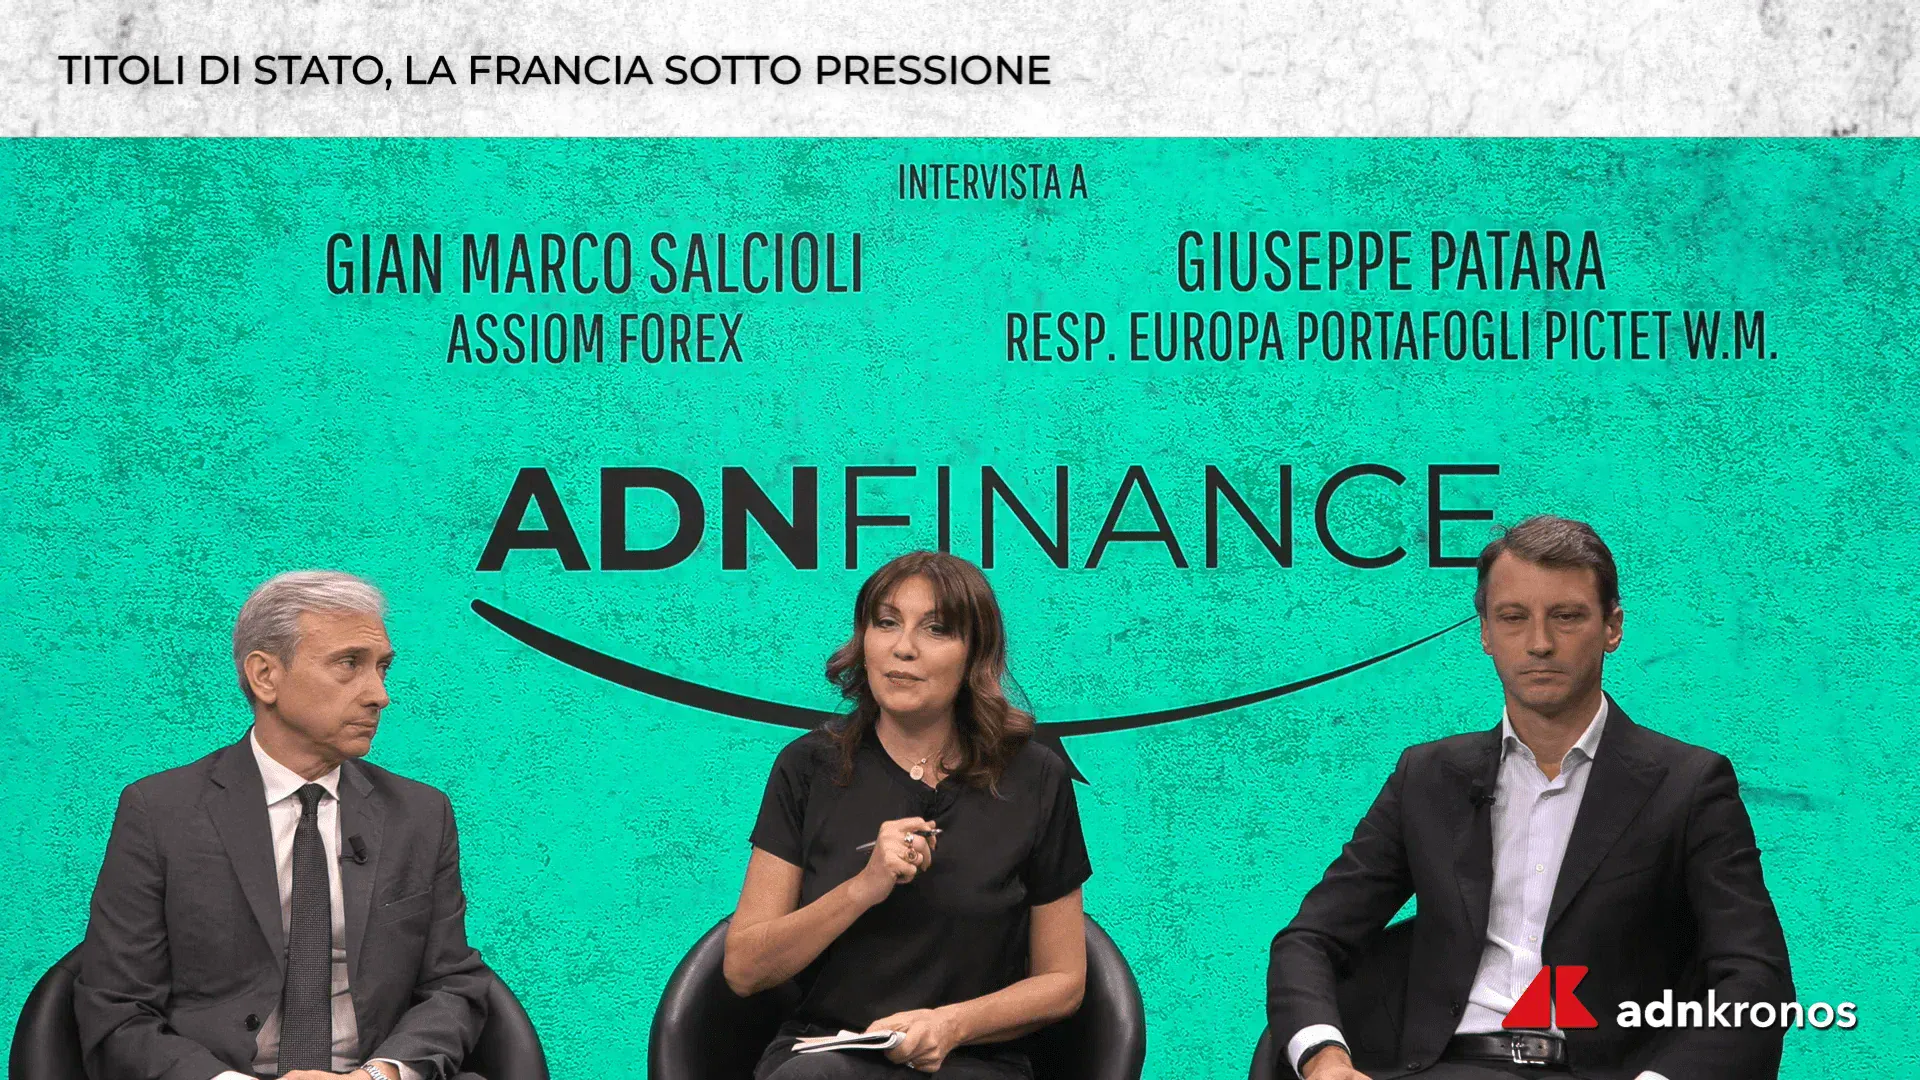
Milano, 2 ott. (Adnkronos) — La Francia è al centro delle tensioni sui mercati obbligazionari, con possibili ricadute anche sull’Italia, mentre i rendimenti chiedono un premio più elevato. A pesare, oltre alle difficoltà dei conti pubblici francesi, sono lo shock energetico, l’attesa di una inflazione più persistente e una crescita economica più resistente del previsto, hanno osservato Gian Marco Salcioli, strategist di Assiom Forex, e Giuseppe Patara, responsabile della gestione dei portafogli per l’Europa di Pictet Wealth Management, intervenuti ad AdnFinance dagli studi di Milano.
Secondo Salcioli il fenomeno ha radici globali e «parte dall’America»: tre fattori agiscono congiuntamente sul mercato obbligazionario, ossia domanda e offerta di titoli, dinamiche dell’inflazione e la tenuta delle economie. In Francia, l’annuncio di emissioni superiori alle attese ha intensificato le vendite; a ciò si sommano la pressione dei prezzi energetici e dati sull’attività economica più forti del previsto, che sostengono i rendimenti.
Patara condivide l’impostazione globale: la pressione sui titoli è partita dal Giappone, ha interessato poi gli Stati Uniti e infine l’Europa. Gli investitori chiedono una remunerazione maggiore per compensare rischi legati all’indebitamento crescente, mentre una crescita superiore alle aspettative riduce la probabilità di tassi più bassi. Finora, ha rilevato, l’aggiustamento dei mercati è avvenuto senza episodi di panico.
La Francia mostra però fragilità specifiche: aumento del debito e della spesa pubblica, difficoltà a tracciare una chiara traiettoria di rientro e l’incertezza legata al prossimo ciclo elettorale. Patara ha osservato che i programmi di molti partiti in testa ai sondaggi non prevedono riduzioni di spesa, fattori che rendono Parigi particolarmente esposta in una fase di maggiore attenzione alla credibilità fiscale.
Per l’Italia, le tensioni francesi possono avere effetti anche sui Btp, ma Salcioli invita a distinguere l’attuale situazione dalla crisi del debito sovrano del 2012: «La situazione attuale è profondamente diversa e migliore del 2012», ha affermato, sottolineando il supporto offerto dalla crescita economica, dalla tenuta degli utili aziendali e da condizioni finanziarie più solide. Al momento non intravede una crisi sistemica, pur avvertendo che lo scenario resta soggetto a ulteriori oscillazioni. Tra gli appuntamenti da monitorare ha indicato l’approvazione della legge di bilancio francese, attesa tra ottobre e novembre, e le elezioni di metà mandato negli Stati Uniti.
Sul fronte fiscale rimane il nodo centrale: la difficoltà politica a ridurre deficit e debiti contribuisce, secondo Salcioli, a spiegare perché il mercato richieda un premio per il rischio maggiore.
Per i risparmiatori, la scelta delle scadenze è cruciale. Patara ritiene prematuro un aumento consistente dell’esposizione alle scadenze medio-lunghe (a partire dai sette-dieci anni), perché l’equilibrio tra domanda e offerta deve ancora stabilizzarsi. La sua fascia preferita è quella tra tre e cinque anni, con opportunità anche per scadenze inferiori ai tre anni. Salcioli condivide l’interesse per il tratto breve e intermedio, soprattutto sul mercato statunitense, dove il rendimento aggiuntivo delle scadenze più lunghe sembra contenuto rispetto alla maggiore esposizione alla volatilità dei prezzi.
Entrambi richiamano l’importanza di un orizzonte temporale coerente con il tipo di obbligazioni acquistate. Le recenti perdite sui prezzi hanno mostrato quanto possano oscillare anche strumenti tradizionalmente difensivi; tuttavia, per chi può impegnare il capitale per alcuni anni, i rendimenti attuali rendono nuovamente interessante l’obbligazionario, secondo Patara.
Riguardo ai Btp destinati ai risparmiatori, Salcioli suggerisce di confrontare le condizioni delle nuove emissioni con quelle dei titoli di pari scadenza già sul mercato: un rendimento più elevato riflette il mutato contesto finanziario. Nella valutazione vanno considerate anche l’inflazione e la protezione del potere d’acquisto. Per chi dispone di liquidità, la costruzione delle posizioni dovrebbe essere graduale e mantenere la diversificazione. A chi ha titoli in perdita raccomanda di evitare decisioni dettate dal panico e di valutare l’effettiva necessità di disinvestire, ricordando la differenza tra il prezzo ottenibile vendendo prima della scadenza e il rimborso previsto a scadenza, subordinato alla capacità dell’emittente di rispettare i propri impegni.
Sulle banche centrali, Patara ha detto che il mercato incorpora già tre rialzi della Bce nei prossimi dodici mesi — uno entro fine anno e due nella prima parte dell’anno seguente — aspettative che giudica elevate e che potrebbero attenuare l’impatto di ulteriori strette se coerenti con quanto già prezzato. Per Salcioli il dato decisivo da osservare è soprattutto l’inflazione di fondo: una propagazione dei rincari energetici al resto dell’economia potrebbe cambiare lo scenario, mentre se le aspettative di lungo periodo rimanessero ancorate all’obiettivo della Bce lo spazio per rialzi molto aggressivi sarebbe più limitato. Un’eccessiva stretta, ha avvertito, rischierebbe di frenare la crescita senza intervenire sulle cause dello shock energetico.